Domain immobilien-eppendorf.de kaufen?
Wir ziehen mit dem Projekt
immobilien-eppendorf.de um.
Sind Sie am Kauf der Domain
immobilien-eppendorf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobilien-eppendorf.de kaufen?
Ist Glenmark Arzneimittel GmbH eine seriöse Firma?
Glenmark Arzneimittel GmbH ist ein international tätiges Pharmaunternehmen mit Hauptsitz in Deutschland. Es ist Teil der Glenmark Pharmaceuticals Ltd., die seit über 40 Jahren in der Pharmaindustrie tätig ist. Das Unternehmen ist bekannt für seine hochwertigen Arzneimittel und hat einen guten Ruf in der Branche. **
Kann eine GmbH Immobilien kaufen?
Ja, eine GmbH kann Immobilien kaufen. Eine GmbH ist eine juristische Person und hat somit die Befugnis, Immobilien zu erwerben, zu besitzen und zu verwalten. Dies ermöglicht es der GmbH, als eigenständige Einheit Immobilien zu erwerben und für geschäftliche oder investive Zwecke zu nutzen. Es ist jedoch wichtig zu beachten, dass der Kauf von Immobilien durch eine GmbH bestimmte rechtliche und steuerliche Aspekte berücksichtigen muss. Es empfiehlt sich daher, sich vor einem Immobilienkauf durch eine GmbH von einem Rechtsanwalt oder Steuerberater beraten zu lassen. **

Ähnliche Suchbegriffe für Desitin-Arzneimittel-GmbH-COLDASTOP
Top-Angebote
Produkte zum Begriff Desitin-Arzneimittel-GmbH-COLDASTOP:
-
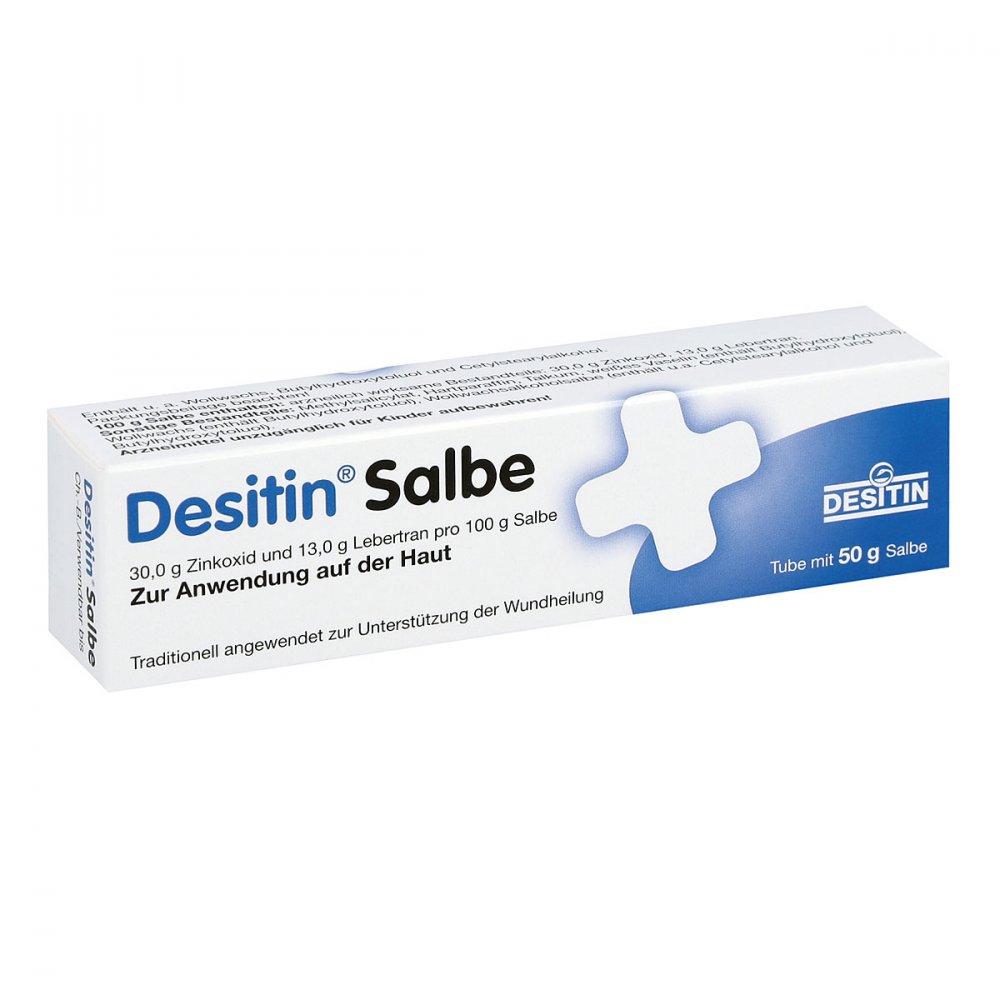
Desitin Arzneimittel GmbH Desitin 04897062Anwendungsgebiet von DesitinMittel zur Unterstützung der Wundheilung.Traditionell angewendet zur Unterstützung der Wundheilung.Diese Angabe beruht ausschließlich auf Überlieferung und langjähriger Erfahrung. Bei Ausbleiben einer sichtbaren Heilungstendenz innerhalb von 5 Tagen sowie bei Auftreten von Entzündungszeichen wie gelblichen Wundbelägen oder Rötung der Wundränder verbunden mit Schmerzhaftigkeit oder Juckreiz suchen Sie bitte Ihren Arzt auf.Wirkstoffe / Inhaltsstoffe / Zutaten130 mg Lebertran300 mg Zink oxidHartparaffin Hilfstoff (+)Methyl salicylat Hilfstoff (+)Talkum Hilfstoff (+)Vaselin, weiß Hilfstoff (+)Butylhydroxytoluol Hilfstoff (+)Wollwachs Hilfstoff (+)Butylhydroxytoluol Hilfstoff (+)Wollwachsalkoholsalbe Hilfstoff (+)Cetylstearylalkohol Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werdenwenn Sie allergisch gegen Zinkoxid, Lebertran oder einen der sonstigen Bestandteile dieses Arzneimittels sind.DosierungWenden Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach Anweisung Ihres Arzte oder Apothekers an. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.Falls vom Arzt nicht anders verordnet, wird die Salbe ein- bis mehrmals täglich gleichmäßig, messerrückendick auf den Verbandstoff aufgetragen und auf die zu behandelnde Wundfläche aufgelegt; der Salbenaufstrich soll die Wundränder fingerbreit überdecken. Bei geringfügigen Verletzungen kann die Salbe auch unmittelbar auf die Wunde aufgetragen werden.Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck haben, dass die Wirkung des Arzneimittels zu stark oder zu schwach ist. Dauer der AnwendungDie Dauer der Anwendung dieses Arzneimittels ist prinzipiell nicht begrenzt, beachten Sie jedoch bitte die Angaben unter Kategorie "Indikation" und "Pateintenhinweis". Wenn Sie eine größere Menge angewendet haben, als Sie solltenBisher wurde über keine Fälle von Überdosierung berichtet. Wenn Sie weitere Fr8,76 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Sokollari, Senel: Die Vermietung von Immobilien als Problem der Tatbestandsverwirklichung im System der Ertragsteuern.Die Vermietung von Immobilien als Problem der Tatbestandsverwirklichung im System der Ertragsteuern. , Ein wertorientierter Ansatz zur Konkretisierung des Gewerbetatbestandes am Beispiel der Abgrenzung von Sonder- und Nebenleistungen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220912, Produktform: Kartoniert, Titel der Reihe: EFS - Entrepreneurial and Financial Studies##, Autoren: Sokollari, Senel, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 149, Themenüberschrift: BUSINESS & ECONOMICS / Taxation / Corporate, Keyword: Immobilienvermietung; Sonderleistungen; Gewerbebetrieb; Gewerbesteuer, Fachschema: Besteuerung~Steuerrecht / Besteuerung~Finanzierung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Öffentliche Finanzen, Besteuerung~Unternehmensfinanzierung~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Region: Deutschland, Warengruppe: TB/Steuern, Fachkategorie: Tax planning and compliance, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Duncker & Humblot GmbH, Verlag: Duncker & Humblot GmbH, Verlag: Duncker & Humblot GmbH, Länge: 230, Breite: 154, Höhe: 13, Gewicht: 272, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783428586752, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0000, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verkauf aktiv. Schulbuch. Verkauf in Bäckerei und KonditoreiVerkauf aktiv. Schulbuch. Verkauf in Bäckerei und Konditorei , Der Gesamtband "Verkauf aktiv" ist ein Standardwerk, das nicht nur in der Ausbildung, sondern auch im späteren Berufsalltag ein ständiger Begleiter und Ratgeber sein wird. Die Verkaufskunde ist sinnvoll mit den Warenkenntnissen verknüpft. Der Verkauf steht hierbei im Vordergrund, die Warenkenntnisse sind notwendige Grundlage dafür. "Verkauf aktiv" zeichnet sich durch eine übersichtliche Struktur aus. Wichtige Inhalte sind hervorgehoben. Viele Beispiele, Fotos und Abbildungen verdeutlichen die Inhalte. Handlungsorientierte Aufgaben festigen das erworbene Wissen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 3. Auflage, Erscheinungsjahr: 201411, Produktform: Leinen, Beilage: vierfarbig, Auflage: 14003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 563, Abbildungen: mit farbigen Abbildungen, Keyword: Fachverkäufer/-in im Lebensmittelhandwerk; Fachverkäufer/-in im LHW Bäckerei/Konditorei; Unterrichtswerke, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Bäcker / Berufsbezogenes Schulbuch~Konditor / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Region: Brandenburg~Berlin~Baden-Württemberg~Bayern~Bremen~Hessen~Hamburg~Mecklenburg-Vorpommern~Niedersachsen~Nordrhein-Westfalen~Rheinland-Pfalz~Schleswig-Holstein~Saarland~Sachsen~Sachsen-Anhalt~Thüringen, Bildungszweck: für die Berufsbildung~Für die Berufsschule, Altersempfehlung / Lesealter: 23, Genaues Alter: BER, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Schulform: BER, Bundesländer: BB BE BW BY HB HE HH MV NI NW RP SH SL SN ST TH, Ausbildungsberufe: F0030 B0001 K0032, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuchverlag, Länge: 266, Breite: 197, Höhe: 27, Gewicht: 1289, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A12488948 A6384961, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: berufliche Schulen im dualen System, Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bayern, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Ausbildungsberufe: Fachverkäufer/in i.Nahrungsmittelhandwerk, Bäcker/in, Konditor/in, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,58,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann lohnt sich Immobilien GmbH?
Die Gründung einer Immobilien GmbH lohnt sich in der Regel, wenn man größere Immobilienprojekte plant und eine klare Trennung zwischen privatem und geschäftlichem Vermögen wünscht. Eine GmbH bietet Haftungsbeschränkungen, was das persönliche Risiko minimiert. Zudem kann die steuerliche Behandlung von Gewinnen und Verlusten bei einer GmbH vorteilhaft sein. Auch die Möglichkeit, Anteile an der GmbH zu verkaufen, kann ein attraktiver Aspekt sein. Letztendlich sollte die Entscheidung für eine Immobilien GmbH jedoch individuell und unter Berücksichtigung der eigenen Ziele und Bedürfnisse getroffen werden. **
-
Wann lohnt sich eine Immobilien GmbH?
Eine Immobilien GmbH lohnt sich in der Regel, wenn man mehrere Immobilien besitzt oder plant, zu erwerben. Durch die Gründung einer GmbH können Risiken besser abgesichert und Haftungsfragen geklärt werden. Zudem bietet eine GmbH steuerliche Vorteile und ermöglicht eine professionelle Verwaltung der Immobilien. Auch die Möglichkeit der Beteiligung von Gesellschaftern kann die Finanzierung von Immobilienprojekten erleichtern. Letztendlich ist die Gründung einer Immobilien GmbH sinnvoll, wenn man langfristig in den Immobilienmarkt investieren möchte und eine strukturierte Unternehmensform bevorzugt. **
-
Was passiert mit Stammkapital bei GmbH Verkauf?
Was passiert mit Stammkapital bei GmbH Verkauf? Beim Verkauf einer GmbH bleibt das Stammkapital grundsätzlich unverändert, da es sich um das Eigenkapital der Gesellschaft handelt. Es dient als Sicherheit für Gläubiger und bleibt auch nach dem Verkauf bestehen. Der Käufer erwirbt lediglich die Geschäftsanteile und damit die Kontrolle über das Unternehmen, während das Stammkapital in der GmbH verbleibt. Es kann jedoch im Zuge des Verkaufs eine Kapitalerhöhung oder -herabsetzung beschlossen werden, um die finanzielle Situation des Unternehmens anzupassen. Letztendlich hängt die konkrete Auswirkung auf das Stammkapital vom individuellen Verkaufsvertrag und den getroffenen Vereinbarungen ab. **
-
Wie beeinflusst der aktuelle Immobilienmarkt den Verkauf von Gewerbeimmobilien?
Der aktuelle Immobilienmarkt kann den Verkauf von Gewerbeimmobilien positiv beeinflussen, da hohe Nachfrage zu steigenden Preisen führen kann. Allerdings kann auch eine Überangebotssituation zu sinkenden Preisen und längeren Verkaufszeiten führen. Die Entwicklung des Immobilienmarktes sollte daher genau beobachtet werden, um den Verkauf von Gewerbeimmobilien erfolgreich zu gestalten. **

Welche Steuern fallen beim Verkauf einer GmbH an?
Welche Steuern fallen beim Verkauf einer GmbH an? Beim Verkauf einer GmbH können verschiedene Steuern anfallen, wie z.B. die Gewerbesteuer, die Körperschaftsteuer und die Umsatzsteuer. Zudem können auch weitere Steuern wie die Grunderwerbsteuer oder die Kapitalertragssteuer relevant sein, je nachdem wie der Verkauf strukturiert ist. Es ist ratsam, sich vor dem Verkauf einer GmbH von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um steuerliche Aspekte zu berücksichtigen und mögliche Steuern zu optimieren. **
Wie erfolgt der Verkauf von Geschäftsanteilen einer GmbH?
Der Verkauf von Geschäftsanteilen einer GmbH erfolgt in der Regel durch einen notariell beurkundeten Anteilskaufvertrag. Dabei werden die Anteile vom Verkäufer auf den Käufer übertragen. Anschließend muss die Übertragung im Handelsregister eingetragen werden, um den Käufer als neuen Gesellschafter zu legitimieren. **
Top-Angebote
Produkte zum Begriff Desitin-Arzneimittel-GmbH-COLDASTOP:
-
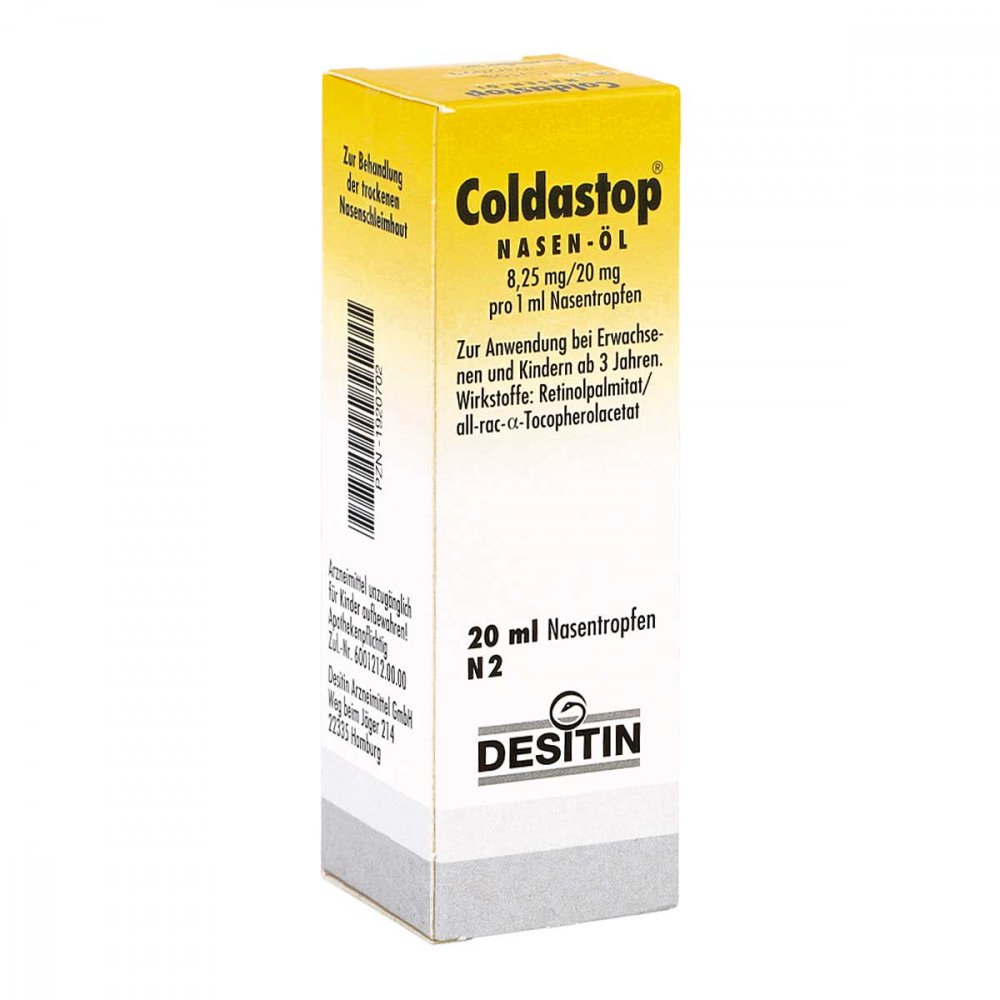
Desitin Arzneimittel GmbH Coldastop Nasenöl 01920702Anwendungsgebiet von Coldastop NasenölAnwendungsgebiete von Coldastop Nasenöl Coldastop Nasenöl wird zur Regenerationsbehandlung der akut und chronisch geschädigten Nasenschleimhaut, z.B. bei übermäßigem Gebrauch von schleimhautabschwellenden Medikamenten, bei trockenen Nasenkatarrhen mit Schleimhautschwund oder Krusten – und Borkenbildung am Naseneingang, an der Innenfläche der Nasenflügel und im oberen Rachenraum, sowie zur Nachbehandlung nach Nasenoperationen angewendet.Wirkungsweise von Coldastop Nasenöl Coldastop Nasenöl besteht aus einer Wirkstoffkombination von natürlichen Substanzen. Vor allem durch das enthaltene Retinol (Vitamin A) und Tocopherol (Vitamin E) wirkt das Arzneimittel auf die geschädigte Nasenschleimhaut heilend und aufbauend. Die enthaltenen pflanzlichen Öle lösen in einer trockenen Nasenschleimhaut Krusten und Borken auf, die ätherischen Öle aus Apfelsinenschale und Zitrone haben milde und desinfizierende Eigenschaften.Wirkstoffe von Coldastop Nasenöl1 ml Nasentropfen enthält: 8,25 mg Retinolpalmitat (entspr. 15.000 I.E. Vitamin A-palmitat) 20 mg a-Tocopherolacetat (Vitamin E-acetat) Weitere Bestandteile: Citronenöl Apfelsinenschalenöl Terpineol Butylhydroxyanisol (E320) Butylhydroxytoluol (E321) Cetearyloctanoat Erdnussöl Isopropylmyristat 30 mg Ambroxolhydrochlorid GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe, insbesondere Erdnussöl, sowie bei Kindern unter 3 Jahren sollte dieses Arzneimittel nicht angewendet werden. Während Schwangerschaft und Stillzeit sollte Coldastop Nasenöl nur nach Absprache mit einem Arzt angewendet werden.DosieranleitungSoweit nicht anders verordnet ist Coldastop Nasenöl wie folgt anzuwenden: Legen Sie den Kopf leicht zurück. Tropfen Sie nun mehrmals täglich 1 – 2 Tropfen Coldastop Nasenöl mit Hilfe der Pipette in jedes Nasenloch. Verteilen Sie das Coldastop Nasenöl durch leichtes Massieren von außen auf der Nasenschleimhaut.11,36 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Desitin Arzneimittel GmbH Coldastop Nasen-öl 19421307Anwendungsgebiet von Coldastop Nasen-ölDieses Arzneimittel ist ein vitaminhaltiges Rhinologikum (Arzneimittel zum Eintropfen in die Nase).Das Nasen-Öl wird angewendet zur Regenerationsbehandlung der akut oder chronisch geschädigten Nasenschleimhaut, z. B. bei übermäßigem Gebrauch von schleimhautabschwellenden Medikamenten, bei trockenen Nasenkatarrhen mit Schleimhautschwund und/oder Krusten- und Borkenbildung am Naseneingang, an der Innenfläche der Nasenflügel und im oberen Rachenraum, zur Nachbehandlung nach Nasenoperationen z. B. als Nasen-Öl-Mulltamponade nach Nasenscheidewandoperationen.Wirkstoffe / Inhaltsstoffe / Zutaten20 mg alpha-Tocopherol acetat18.22 mg alpha-Tocopherol8.25 mg Retinol palmitat15000 IE RetinolApfelsinenschalenöl Hilfstoff (+)0.097 mg Butylhydroxyanisol Hilfstoff (+)0.097 mg Butylhydroxytoluol Hilfstoff (+)Cetearyl Ethylhexanoate Hilfstoff (+)Citronenöl Hilfstoff (+)8 mg Duftstoff Hilfstoff (+)Limonen Hilfstoff (+)Citral Hilfstoff (+)Linalool Hilfstoff (+)Citronellol Hilfstoff (+)Geraniol Hilfstoff (+)740 mg Erdnussöl, raffiniert Hilfstoff (+)Isopropyl myristat Hilfstoff (+)Terpineol Hilfstoff (+)GegenanzeigenDas Präparat darf nicht angewendet werden,wenn Sie allergisch gegen Vitamin A-palmitat, Vitamin E-acetat, Erdnuss, Soja oder einen der sonstigen Bestandteile dieses Arzneimittels sind.DosierungWenden Sie das Präparat immer genau wie beschrieben bzw. genau nach der mit Ihrem Arzt oder Apotheker getroffenen Absprache an. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.Falls vom Arzt nicht anders verordnet ist die übliche Dosis:Mehrmals täglich 2 bis 3 Tropfen in beide Nasenöffnungen einträufeln.In der Schwangerschaft sowie bei Frauen im gebärfähigen Alter ohne sicheren Verhütungsschutz beträgt die maximale Einzeldosis 2 Tropfen in jede Nasenöffnung und die maximale Tagesdosis zweimal täglich 2 Tropfen in jede Nasenöffnung. Dauer der AnwendungDas Arzneimittel kann unbedenklich über9,31 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
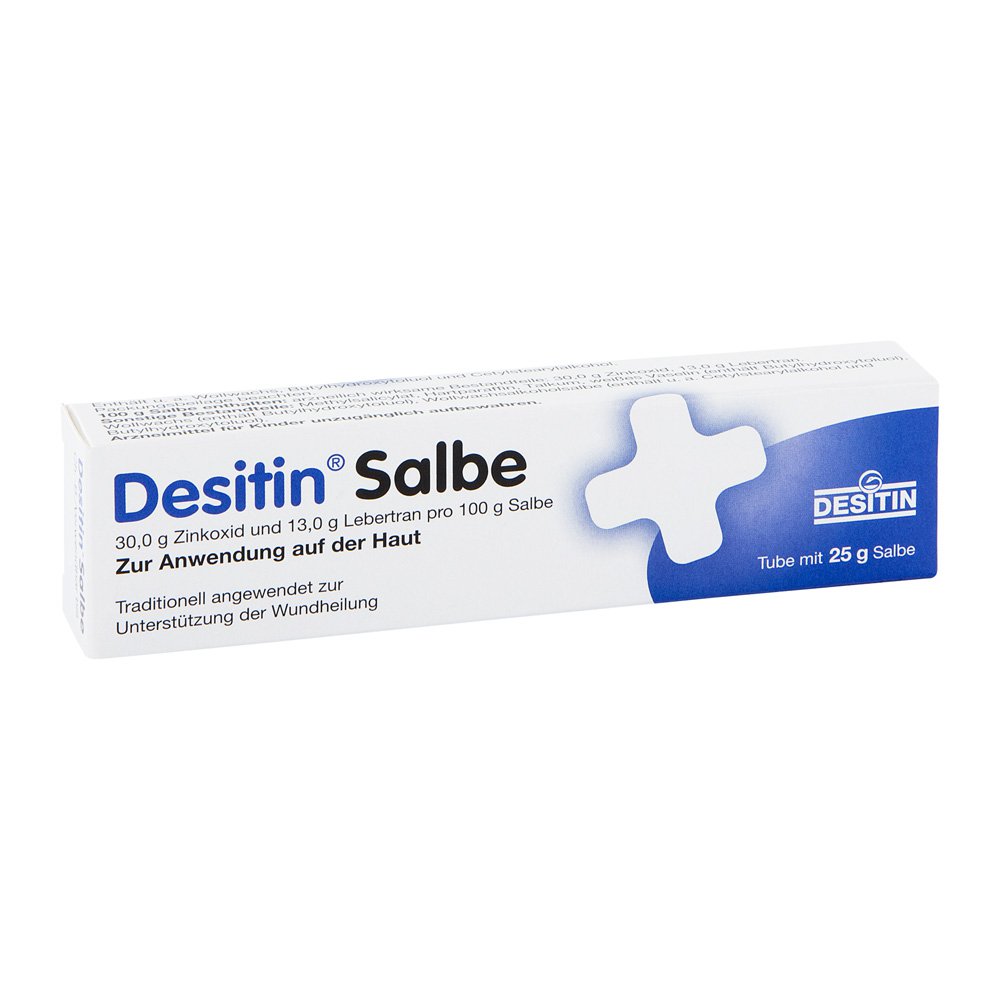
Desitin Arzneimittel GmbH Desitin 04897062Anwendungsgebiet von DesitinMittel zur Unterstützung der Wundheilung.Traditionell angewendet zur Unterstützung der Wundheilung.Diese Angabe beruht ausschließlich auf Überlieferung und langjähriger Erfahrung. Bei Ausbleiben einer sichtbaren Heilungstendenz innerhalb von 5 Tagen sowie bei Auftreten von Entzündungszeichen wie gelblichen Wundbelägen oder Rötung der Wundränder verbunden mit Schmerzhaftigkeit oder Juckreiz suchen Sie bitte Ihren Arzt auf.Wirkstoffe / Inhaltsstoffe / Zutaten130 mg Lebertran300 mg Zink oxidHartparaffin Hilfstoff (+)Methyl salicylat Hilfstoff (+)Talkum Hilfstoff (+)Vaselin, weiß Hilfstoff (+)Butylhydroxytoluol Hilfstoff (+)Wollwachs Hilfstoff (+)Butylhydroxytoluol Hilfstoff (+)Wollwachsalkoholsalbe Hilfstoff (+)Cetylstearylalkohol Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werdenwenn Sie allergisch gegen Zinkoxid, Lebertran oder einen der sonstigen Bestandteile dieses Arzneimittels sind.DosierungWenden Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach Anweisung Ihres Arzte oder Apothekers an. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.Falls vom Arzt nicht anders verordnet, wird die Salbe ein- bis mehrmals täglich gleichmäßig, messerrückendick auf den Verbandstoff aufgetragen und auf die zu behandelnde Wundfläche aufgelegt; der Salbenaufstrich soll die Wundränder fingerbreit überdecken. Bei geringfügigen Verletzungen kann die Salbe auch unmittelbar auf die Wunde aufgetragen werden.Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck haben, dass die Wirkung des Arzneimittels zu stark oder zu schwach ist. Dauer der AnwendungDie Dauer der Anwendung dieses Arzneimittels ist prinzipiell nicht begrenzt, beachten Sie jedoch bitte die Angaben unter Kategorie "Indikation" und "Pateintenhinweis". Wenn Sie eine größere Menge angewendet haben, als Sie solltenBisher wurde über keine Fälle von Überdosierung berichtet. Wenn Sie weitere Fr8,76 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist Glenmark Arzneimittel GmbH eine seriöse Firma?
Glenmark Arzneimittel GmbH ist ein international tätiges Pharmaunternehmen mit Hauptsitz in Deutschland. Es ist Teil der Glenmark Pharmaceuticals Ltd., die seit über 40 Jahren in der Pharmaindustrie tätig ist. Das Unternehmen ist bekannt für seine hochwertigen Arzneimittel und hat einen guten Ruf in der Branche. **
-
Kann eine GmbH Immobilien kaufen?
Ja, eine GmbH kann Immobilien kaufen. Eine GmbH ist eine juristische Person und hat somit die Befugnis, Immobilien zu erwerben, zu besitzen und zu verwalten. Dies ermöglicht es der GmbH, als eigenständige Einheit Immobilien zu erwerben und für geschäftliche oder investive Zwecke zu nutzen. Es ist jedoch wichtig zu beachten, dass der Kauf von Immobilien durch eine GmbH bestimmte rechtliche und steuerliche Aspekte berücksichtigen muss. Es empfiehlt sich daher, sich vor einem Immobilienkauf durch eine GmbH von einem Rechtsanwalt oder Steuerberater beraten zu lassen. **
-
Wann lohnt sich Immobilien GmbH?
Die Gründung einer Immobilien GmbH lohnt sich in der Regel, wenn man größere Immobilienprojekte plant und eine klare Trennung zwischen privatem und geschäftlichem Vermögen wünscht. Eine GmbH bietet Haftungsbeschränkungen, was das persönliche Risiko minimiert. Zudem kann die steuerliche Behandlung von Gewinnen und Verlusten bei einer GmbH vorteilhaft sein. Auch die Möglichkeit, Anteile an der GmbH zu verkaufen, kann ein attraktiver Aspekt sein. Letztendlich sollte die Entscheidung für eine Immobilien GmbH jedoch individuell und unter Berücksichtigung der eigenen Ziele und Bedürfnisse getroffen werden. **
-
Wann lohnt sich eine Immobilien GmbH?
Eine Immobilien GmbH lohnt sich in der Regel, wenn man mehrere Immobilien besitzt oder plant, zu erwerben. Durch die Gründung einer GmbH können Risiken besser abgesichert und Haftungsfragen geklärt werden. Zudem bietet eine GmbH steuerliche Vorteile und ermöglicht eine professionelle Verwaltung der Immobilien. Auch die Möglichkeit der Beteiligung von Gesellschaftern kann die Finanzierung von Immobilienprojekten erleichtern. Letztendlich ist die Gründung einer Immobilien GmbH sinnvoll, wenn man langfristig in den Immobilienmarkt investieren möchte und eine strukturierte Unternehmensform bevorzugt. **
Ähnliche Suchbegriffe für Desitin-Arzneimittel-GmbH-COLDASTOP
-
Sokollari, Senel: Die Vermietung von Immobilien als Problem der Tatbestandsverwirklichung im System der Ertragsteuern.Die Vermietung von Immobilien als Problem der Tatbestandsverwirklichung im System der Ertragsteuern. , Ein wertorientierter Ansatz zur Konkretisierung des Gewerbetatbestandes am Beispiel der Abgrenzung von Sonder- und Nebenleistungen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220912, Produktform: Kartoniert, Titel der Reihe: EFS - Entrepreneurial and Financial Studies##, Autoren: Sokollari, Senel, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 149, Themenüberschrift: BUSINESS & ECONOMICS / Taxation / Corporate, Keyword: Immobilienvermietung; Sonderleistungen; Gewerbebetrieb; Gewerbesteuer, Fachschema: Besteuerung~Steuerrecht / Besteuerung~Finanzierung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Öffentliche Finanzen, Besteuerung~Unternehmensfinanzierung~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Region: Deutschland, Warengruppe: TB/Steuern, Fachkategorie: Tax planning and compliance, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Duncker & Humblot GmbH, Verlag: Duncker & Humblot GmbH, Verlag: Duncker & Humblot GmbH, Länge: 230, Breite: 154, Höhe: 13, Gewicht: 272, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783428586752, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0000, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verkauf aktiv. Schulbuch. Verkauf in Bäckerei und KonditoreiVerkauf aktiv. Schulbuch. Verkauf in Bäckerei und Konditorei , Der Gesamtband "Verkauf aktiv" ist ein Standardwerk, das nicht nur in der Ausbildung, sondern auch im späteren Berufsalltag ein ständiger Begleiter und Ratgeber sein wird. Die Verkaufskunde ist sinnvoll mit den Warenkenntnissen verknüpft. Der Verkauf steht hierbei im Vordergrund, die Warenkenntnisse sind notwendige Grundlage dafür. "Verkauf aktiv" zeichnet sich durch eine übersichtliche Struktur aus. Wichtige Inhalte sind hervorgehoben. Viele Beispiele, Fotos und Abbildungen verdeutlichen die Inhalte. Handlungsorientierte Aufgaben festigen das erworbene Wissen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 3. Auflage, Erscheinungsjahr: 201411, Produktform: Leinen, Beilage: vierfarbig, Auflage: 14003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 563, Abbildungen: mit farbigen Abbildungen, Keyword: Fachverkäufer/-in im Lebensmittelhandwerk; Fachverkäufer/-in im LHW Bäckerei/Konditorei; Unterrichtswerke, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Bäcker / Berufsbezogenes Schulbuch~Konditor / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Region: Brandenburg~Berlin~Baden-Württemberg~Bayern~Bremen~Hessen~Hamburg~Mecklenburg-Vorpommern~Niedersachsen~Nordrhein-Westfalen~Rheinland-Pfalz~Schleswig-Holstein~Saarland~Sachsen~Sachsen-Anhalt~Thüringen, Bildungszweck: für die Berufsbildung~Für die Berufsschule, Altersempfehlung / Lesealter: 23, Genaues Alter: BER, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Schulform: BER, Bundesländer: BB BE BW BY HB HE HH MV NI NW RP SH SL SN ST TH, Ausbildungsberufe: F0030 B0001 K0032, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuchverlag, Länge: 266, Breite: 197, Höhe: 27, Gewicht: 1289, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A12488948 A6384961, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: berufliche Schulen im dualen System, Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bayern, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Ausbildungsberufe: Fachverkäufer/in i.Nahrungsmittelhandwerk, Bäcker/in, Konditor/in, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,58,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Desitin Arzneimittel GmbH Desitin 04897056Anwendungsgebiet von DesitinMittel zur Unterstützung der Wundheilung.Traditionell angewendet zur Unterstützung der Wundheilung.Diese Angabe beruht ausschließlich auf Überlieferung und langjähriger Erfahrung. Bei Ausbleiben einer sichtbaren Heilungstendenz innerhalb von 5 Tagen sowie bei Auftreten von Entzündungszeichen wie gelblichen Wundbelägen oder Rötung der Wundränder verbunden mit Schmerzhaftigkeit oder Juckreiz suchen Sie bitte Ihren Arzt auf.Wirkstoffe / Inhaltsstoffe / Zutaten130 mg Lebertran300 mg Zink oxidHartparaffin Hilfstoff (+)Methyl salicylat Hilfstoff (+)Talkum Hilfstoff (+)Vaselin, weiß Hilfstoff (+)Butylhydroxytoluol Hilfstoff (+)Wollwachs Hilfstoff (+)Butylhydroxytoluol Hilfstoff (+)Wollwachsalkoholsalbe Hilfstoff (+)Cetylstearylalkohol Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werdenwenn Sie allergisch gegen Zinkoxid, Lebertran oder einen der sonstigen Bestandteile dieses Arzneimittels sind.DosierungWenden Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach Anweisung Ihres Arzte oder Apothekers an. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.Falls vom Arzt nicht anders verordnet, wird die Salbe ein- bis mehrmals täglich gleichmäßig, messerrückendick auf den Verbandstoff aufgetragen und auf die zu behandelnde Wundfläche aufgelegt; der Salbenaufstrich soll die Wundränder fingerbreit überdecken. Bei geringfügigen Verletzungen kann die Salbe auch unmittelbar auf die Wunde aufgetragen werden.Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck haben, dass die Wirkung des Arzneimittels zu stark oder zu schwach ist. Dauer der AnwendungDie Dauer der Anwendung dieses Arzneimittels ist prinzipiell nicht begrenzt, beachten Sie jedoch bitte die Angaben unter Kategorie "Indikation" und "Pateintenhinweis". Wenn Sie eine größere Menge angewendet haben, als Sie solltenBisher wurde über keine Fälle von Überdosierung berichtet. Wenn Sie weitere Fr6,56 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was passiert mit Stammkapital bei GmbH Verkauf?
Was passiert mit Stammkapital bei GmbH Verkauf? Beim Verkauf einer GmbH bleibt das Stammkapital grundsätzlich unverändert, da es sich um das Eigenkapital der Gesellschaft handelt. Es dient als Sicherheit für Gläubiger und bleibt auch nach dem Verkauf bestehen. Der Käufer erwirbt lediglich die Geschäftsanteile und damit die Kontrolle über das Unternehmen, während das Stammkapital in der GmbH verbleibt. Es kann jedoch im Zuge des Verkaufs eine Kapitalerhöhung oder -herabsetzung beschlossen werden, um die finanzielle Situation des Unternehmens anzupassen. Letztendlich hängt die konkrete Auswirkung auf das Stammkapital vom individuellen Verkaufsvertrag und den getroffenen Vereinbarungen ab. **
-
Wie beeinflusst der aktuelle Immobilienmarkt den Verkauf von Gewerbeimmobilien?
Der aktuelle Immobilienmarkt kann den Verkauf von Gewerbeimmobilien positiv beeinflussen, da hohe Nachfrage zu steigenden Preisen führen kann. Allerdings kann auch eine Überangebotssituation zu sinkenden Preisen und längeren Verkaufszeiten führen. Die Entwicklung des Immobilienmarktes sollte daher genau beobachtet werden, um den Verkauf von Gewerbeimmobilien erfolgreich zu gestalten. **
-
Welche Steuern fallen beim Verkauf einer GmbH an?
Welche Steuern fallen beim Verkauf einer GmbH an? Beim Verkauf einer GmbH können verschiedene Steuern anfallen, wie z.B. die Gewerbesteuer, die Körperschaftsteuer und die Umsatzsteuer. Zudem können auch weitere Steuern wie die Grunderwerbsteuer oder die Kapitalertragssteuer relevant sein, je nachdem wie der Verkauf strukturiert ist. Es ist ratsam, sich vor dem Verkauf einer GmbH von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um steuerliche Aspekte zu berücksichtigen und mögliche Steuern zu optimieren. **
-
Wie erfolgt der Verkauf von Geschäftsanteilen einer GmbH?
Der Verkauf von Geschäftsanteilen einer GmbH erfolgt in der Regel durch einen notariell beurkundeten Anteilskaufvertrag. Dabei werden die Anteile vom Verkäufer auf den Käufer übertragen. Anschließend muss die Übertragung im Handelsregister eingetragen werden, um den Käufer als neuen Gesellschafter zu legitimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.